

Arbejdsgiverbetalt skiferie
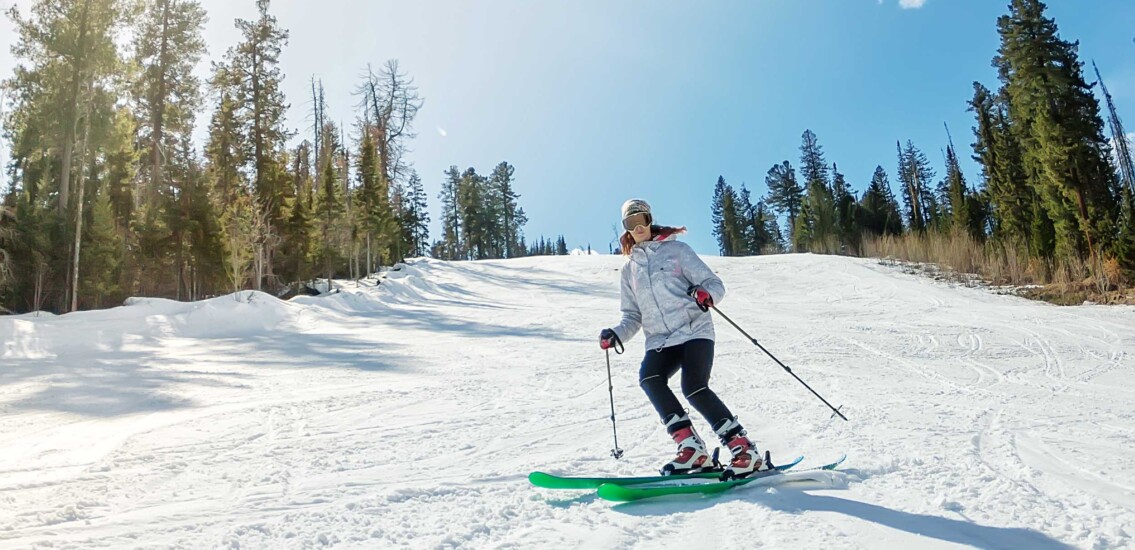
Sommeren nærmer sig sin afslutning, og mange virksomheder er allerede begyndt at planlægge vinterens aktiviteter. For nogle indebærer det en fælles skiferie med medarbejderne, hvor det sociale samvær kombineres med faglige indslag, møder eller teambuilding. Selvom ordningen kan være et attraktivt personalegode, er det vigtigt at være opmærksom på de skattemæssige konsekvenser, som arbejdsgiverens tilskud til rejsen kan medføre.
Arbejdsgiverbetalte rejser, som fx skiture, bliver typisk betragtet som et personalegode, der kan være skattepligtigt. Udgangspunktet er, at alle indtægter, som en medarbejder modtager fra sin arbejdsgiver, er skattepligtige. Dette gælder uanset, om indtægten gives i kontanter eller som et formuegode med pengeværdi. Med andre ord betyder det, at værdien af en (evt. delvist) arbejdsgiverbetalt skiferie som udgangspunkt skal medregnes i medarbejderens skattepligtige indkomst.
Der er dog en undtagelse, hvor medarbejdere ikke bliver skattepligtige af en rejse betalt af arbejdsgiveren, nemlig hvis rejsen anses for at være en reel forretningsrejse. En reel forretningsrejse er en rejse, der har en direkte forbindelse til virksomhedens indkomstskabende aktiviteter. Hvis rejsen derimod har et privat, turistmæssigt eller socialt formål, betragtes den ikke som erhvervsmæssigt begrundet og vil derfor være skattepligtig.
Vurderingen af, hvorvidt der er tale om en forretningsmæssig begrundet rejse eller en rejse af privat karakter følger af retspraksis og denne praksis er benhård. Skiture bliver som regel vurderet som skattepligtige, og Skattestyrelsen har flere gange fastslået, at der ikke er nok fagligt indhold til, at de kan regnes som forretningsrejser. Selv hvis der er netværksaktiviteter med medarbejdere eller forretningsforbindelser på turen, ser man ikke skiløb og fritidsaktiviteter som noget fagligt eller teambuilding-relateret.
Denne tendens blev også bekræftet i en afgørelse fra 2024, hvor et selskab afholdt udgifter til rejser for medarbejdere og kunder med et formål om at skabe relationer og netværke på en skiferie. Her blev det faglige program på turen anset for begrænset, og man fandt derfor, at selskabet ikke have dokumenteret et tilstrækkeligt erhvervsmæssigt formål. Rejsen blev derfor skattepligtig for medarbejderne, og selskabet havde derfor indberetningspligt.
Ovenstående gælder både for de skiture, der betales fuldt ud af arbejdsgiver eller de skiture, hvor arbejdsgiver yder et mindre tilskud til rejsen. Tilskuddet kan dog omfattes af bagatelgrænsen for mindre personalegoder på 1.400 kr. (2026 og 2025). Dog skal det bemærkes, at denne grænse også skal dække andre personalegoder, såsom værdien af gaver og andre former for påskønnelser i året.
Hvis skituren finansieres – enten helt eller delvist – via en personaleforening, og arbejdsgiver har ydet tilskud til personaleforeningen, vil arbejdsgivers tilskud i visse situationer være skattefri. Det vil være tilfældet, hvis tilskuddet ikke har en væsentlig økonomisk værdi, og arbejdsgiveren ikke har bestemmende indflydelse, hvordan tilskuddet anvendes. Hvornår arbejdsgivers tilskud ikke er et ubetydeligt beløb, beror på en konkret vurdering.
For arbejdsgivere, der ønsker at give medarbejderne tilskud til en skiferie, er det vigtigt at være opmærksom på skattereglerne, da en forkert vurdering kan medføre uønskede skattemæssige konsekvenser for medarbejderne.
Rådgivning vedr. arbejdsgiverbetalt skiferie
Hos Redmark hjælper vi gerne med at vurdere, om en skirejse kan gennemføres uden skattemæssige overraskelser for virksomheden eller medarbejderne. Har du spørgsmål til reglerne eller behov for sparring om en konkret rejse, er du velkommen til at kontakte os.
Vores nyheder er af generel karakter og er ikke anført med henblik på konkret rådgivning. Anvendelse af disse generelle informationer sker for brugers eget ansvar og egen risiko. Vi kan ikke garantere, at vores informationer til enhver tid er ajourførte. Såfremt du skal træffe konkrete beslutninger, anbefaler vi, at du søger professionel og personlig rådgivning. Du er naturligvis velkommen til at kontakte Redmark.