Nye ejendomsvurderinger og nye regler for opkrævning af boligskatter (ejendomsværdiskat og grundskyld) har betydet, at mange boligejere på forskudsopgørelsen for 2025, herunder årsopgørelsen for 2024, har et lån vedrørende deres ejendom.
Der kan være tale om 2 former for lån:
- Et indefrysningslån
- Et tillægslån
*Vi gennemgår ikke pensionistlån til betaling af grundskyld.
Et indefrysningslån omhandler stigningen i dine samlede boligskatter i forhold til året før. For 2025 omhandler indefrysningslånet kun stigningen i grundskylden. Lånet fremgår af forskudsopgørelsen og kan til- og fravælges for året frem til den 31. december i det år, lånet omhandler. Dvs. indefrysningslån for 2025 kan fravælges via forskudsopgørelsen, indtil den 31. december 2025. OBS! Lånet er rentebærende. Renten udgør 2,66 % for 2025.
Et tillægslån er reelt set en restskat (benævnes også som udskudt ejendomsskat på årsopgørelsen for 2024). Tillægslån skyldes, at der i forskudsopgørelsen for 2024 og 2025 af tekniske grunde ikke er lavet en samlet beregning af skatterabat på tværs af de 2 boligskatter (ejendomsværdiskat og grundskyld). Det medfører, at der ikke er lavet en korrekt beregning af skatterabatten i de situationer, hvor stigningen i den ene skat udlignes af faldet i den anden, eksempelvis:
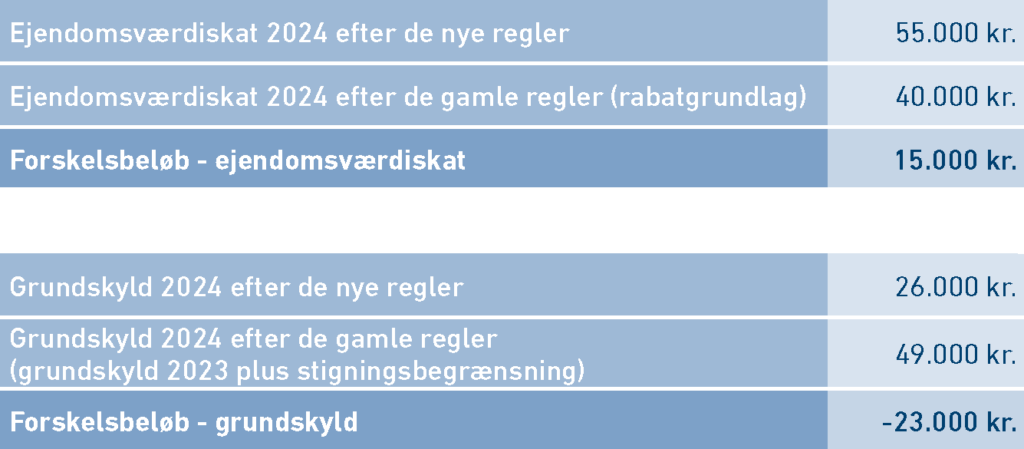
I ovenstående tilfælde falder de samlede ejendomsskatter netto med 8.000 kr. Men SKAT’s systemer er endnu ikke gearet til at foretage modregning imellem de 2 boligskatter. Ejendomsejer får derfor et tillægslån eller udskudt ejendomsskat på sin årsopgørelse på 15.000 kr. i stedet for en restskatteopkrævning.
Tillægslånet er også rentebærende og kan også fravælges. Tillægslån for 2024 kan indbetales via boligskattelaan.skat.dk.
Fravalg af tillægslån for 2025 skal ske via blanket (findes på Vurderingsportalen.dk).
Fravælges indefrysningsordningen for 2025 via forskudsopgørelsen, får man heller ikke tillægslån for 2025.
De samlede lån på ejendommen forfalder til betaling ved ejerskifte/salg af ejendommen!